הכסף בבנק שוחק לך את העתיד: למה "מזומן בצד" עלול להיות הבעיה הגדולה של 2025
2025 מסמנת נקודת תפנית בשוק העולמי. הריביות יורדות, השווקים שוברים שיאים, והציבור – דווקא צובר מזומן. מה שנראה כמו זהירות פיננסית, הוא למעשה אחד הסיכונים הגדולים ביותר למשקיע המודרני.
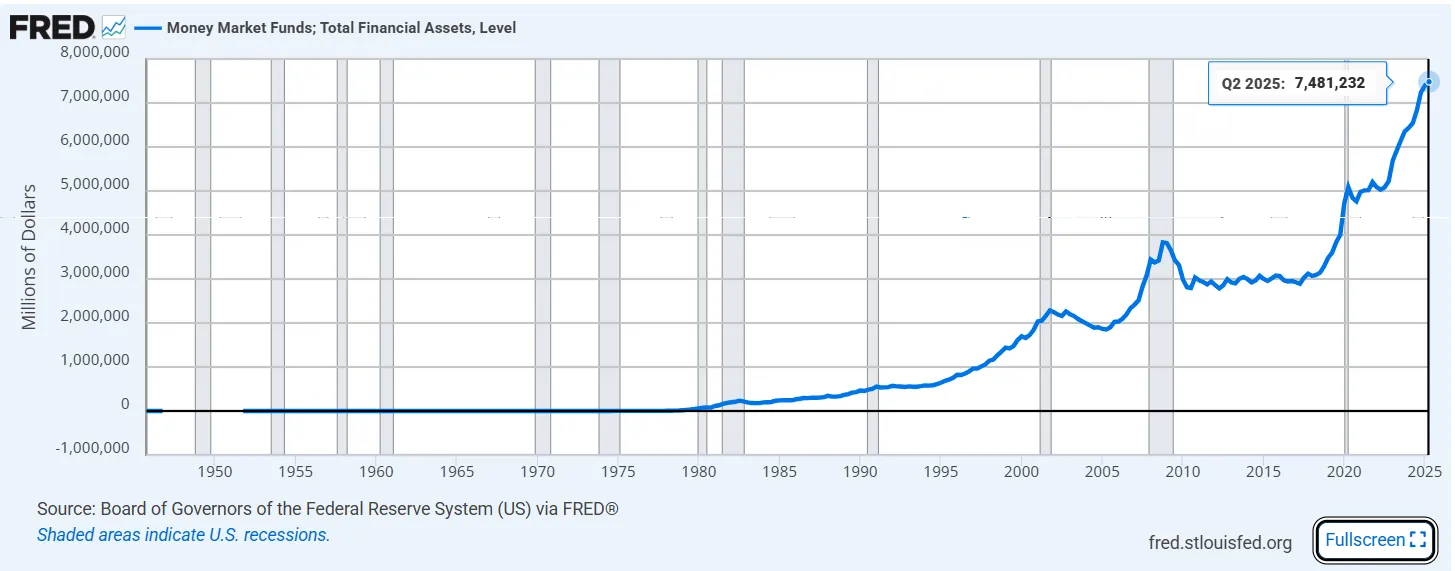
לפי נתוני ה-Federal Reserve, סכומי השיא שמוחזקים כיום בקרנות כספיות בארה"ב עומדים על כ-7.48 טריליון דולר – כמעט פי שניים מהרמות שלפני מגפת הקורונה.
במקביל, מדדי המניות ממשיכים לעלות: S&P 500 עלה בכ-95.2% בחמש השנים האחרונות, ו-Nasdaq 100 רשם קפיצה של 114.8% באותה תקופה.
מי שהמתין "עד שהשוק יתייצב" – גילה שהכסף שלו עבד פחות, בזמן שהשווקים כבר רצו קדימה.
תוכן עניינים
מזומן נראה בטוח – אבל זה ביטחון מדומה
לכאורה, פיקדון בבנק או קרן כספית הוא בחירה סולידית. אבל מאחורי המספר היציב בחשבון מסתתרת שחיקה אמיתית – הכסף אולי נשאר אותו דבר על המסך, אבל כוח הקנייה שלו יורד כל הזמן.
זה קורה בגלל שני גורמים עיקריים:
אינפלציה
מחירי המוצרים עולים, והריבית על המזומן לא מדביקה את הקצב.
סיכון הריבית
הריביות על פיקדונות קצרי טווח משתנות במהירות. כשהבנקים המרכזיים מורידים ריבית – גם התשואה על המזומן יורדת בהתאם.
ארה"ב: הירידה בריבית כבר כאן
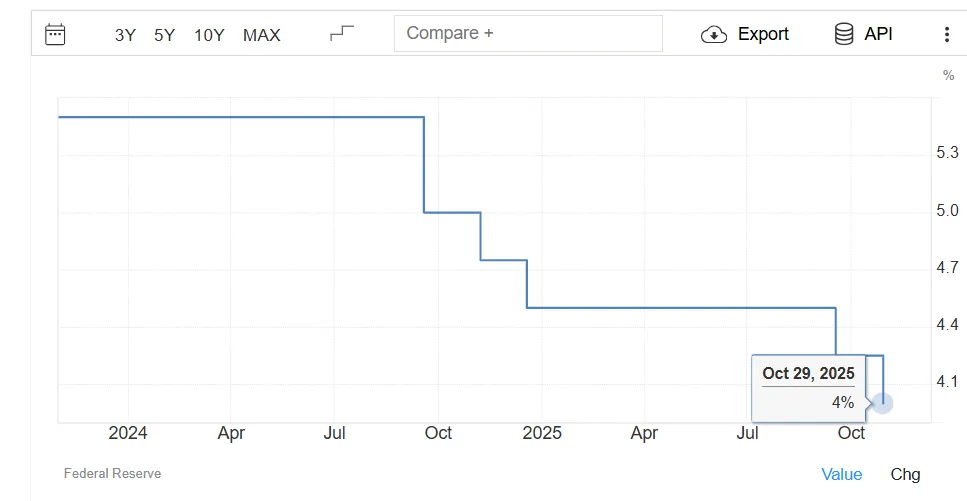
הפדרל ריזרב הוריד את הריבית מ-5.25% ל-4% בלבד עד אוקטובר 2025, והציפייה היא להמשך הורדות במהלך 2026. המשמעות פשוטה – החזקת מזומן בקרנות כספיות או פיקדונות כבר לא מעניקה יתרון ריאלי.
במקביל, שוק המניות והאג"ח בארה"ב ממשיך להכות את הציפיות:
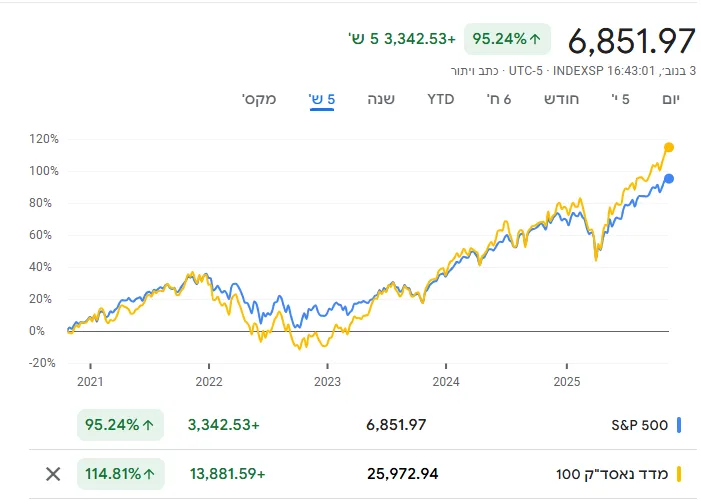
- S&P 500 מייצג את 500 החברות הגדולות בארה"ב, עם תשואה ממוצעת של יותר מ-11% לשנה מאז 1986.
- Nasdaq 100, שמתמקד בעיקר בחברות טכנולוגיה, הניב תשואה ממוצעת של כ-15.6% לשנה באותה תקופה.
גם בשנת 2025, על רקע הורדות ריבית, שתי הבורסות האמריקאיות נעות סביב שיאים חדשים – מה שמוכיח שכסף שנשאר בשוק עובד חזק יותר מכסף שנשאר בבנק.
כמה כסף נשחק בישראל
בישראל, התמונה לא שונה בהרבה. בין השנים 2005–2024, האינפלציה המצטברת הגיעה לכ-40.5%, כלומר – 100,000 ש"ח ב-2005 שווים היום רק כ-71,000 ש"ח בכוח קנייה אמיתי.
כל שקל שנשאר "במקום בטוח" איבד כמעט חצי מערכו תוך שני עשורים – גם אם המספר בחשבון נראה זהה.
נתוני בנק ישראל: המזומן גדל – אבל השחיקה מתגברת
לפי נתוני בנק ישראל (יוני 2025):
| תאריך | סך כל הנכסים (מיליארדי ₪) | מזומנים ופקדונות (מיליארדי ₪) | שיעור שינוי |
|---|---|---|---|
| 30/06/2024 | 2,537.15 | 451.62 | +12.9% |
| 31/12/2024 | 2,699.53 | 500.34 | +6.1% |
| 30/06/2025 | 2,865.08 | 447.92 | -10.4% |
במילים אחרות – הציבור הישראלי הגדיל את המזומן בשנת 2024, אך כבר במחצית הראשונה של 2025 החל להעביר כספים חזרה להשקעות. זו אינדיקציה ברורה לשינוי מגמה – הציבור מתחיל להבין שהכסף בבנק מפסיד לו ערך מדי חודש.
ומה קורה בבורסה המקומית
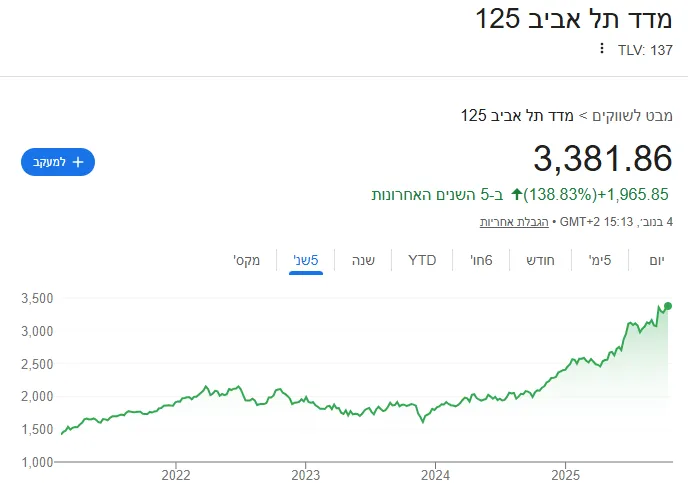
מדד ת"א 125 זינק ב-138.8% בחמש השנים האחרונות בלבד – תשואה שממחישה את הפוטנציאל של השקעות סדירות גם בשוק המקומי.
למרות מלחמות, אינפלציה ואי-ודאות כלכלית, הבורסה בתל אביב ממשיכה להציג ביצועים עודפים ביחס לפיקדונות.
איזון נכון בין נזילות לצמיחה
מזומן הוא לא אויב. הוא חיוני לטווח הקצר – לנזילות, לתשלומים, להוצאות חירום ולהזדמנויות מיידיות. אבל כל שקל מעבר למה שצריך – הוא הפסד הזדמנותי מתמשך.
האסטרטגיה הנכונה:
- •השקעה הדרגתית (Dollar-Cost Averaging) – סכומים קבועים בכל חודש
- •השקעות לטווח ארוך בסכומים משמעותיים יותר
- •מזעור תנודות קצרות טווח
- •ניצול כוח הריבית דריבית לאורך זמן
כך אתה גם מצמצם סיכון, גם נהנה מהתשואה הממוצעת של השוק, וגם מבטיח שכסף פנוי לא יישחק בחוסר מעש אלא יתרום לצמיחה העתידית שלך.
השורה התחתונה
המזומן אולי מרגיש בטוח, אבל הבטיחות הזו עולה ביוקר.
בעולם שבו הריביות יורדות, האינפלציה ממשיכה לכרסם, והשווקים שומרים על מומנטום חיובי – החזקת יתר במזומן היא לא זהירות – זו החמצה אמיתית.
המשקיעים שיבינו את זה מוקדם, ימצבו את עצמם טוב יותר לשנים הקרובות.
גילוי נאות
המידע במאמר זה נועד למטרות ידע כללי בלבד ואינו מהווה ייעוץ השקעות אישי, ייעוץ או שיווק פנסיוני או ייעוץ מס המתחשב בנתונים ובצרכים הייחודיים של כל אדם. כותב המאמר הוא אורי חנוכה – סוכן פנסיוני ומומחה לניהול השקעות. אין באמור התחייבות לתשואות עתידיות. השקעות בשוק ההון כרוכות בסיכון לאובדן חלקי או מלא של הקרן.